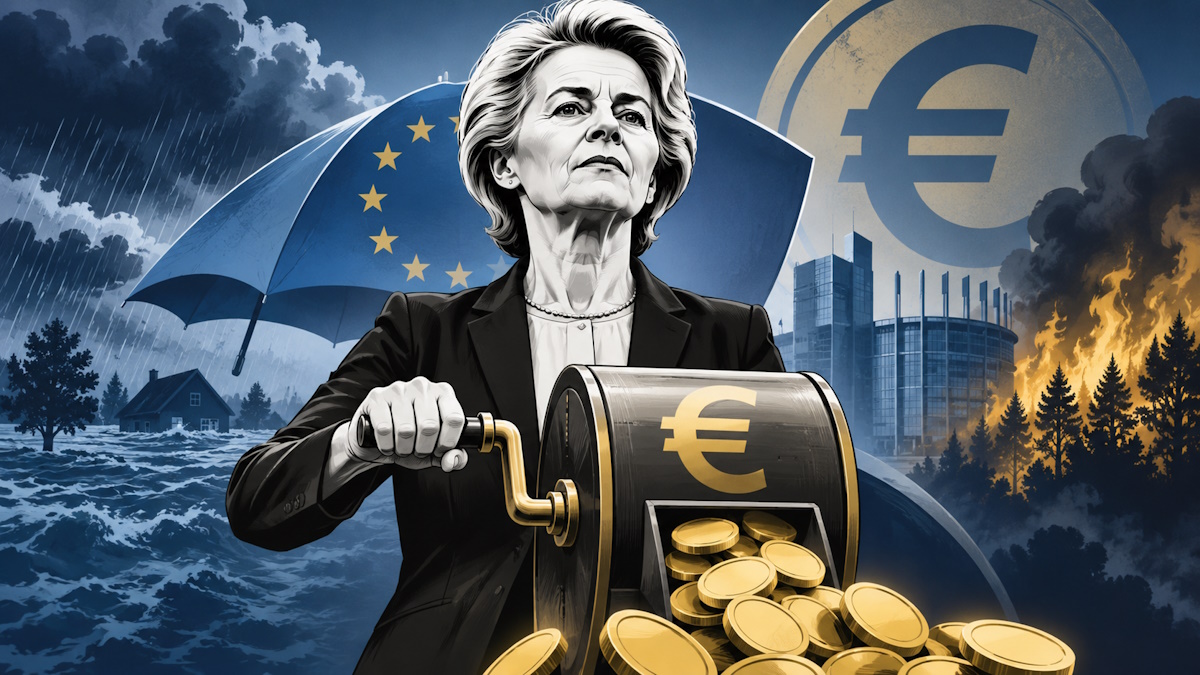
Brüssel hat den nächsten Milliardenmarkt entdeckt: Versicherungen gegen Sturm, Hochwasser und Waldbrände. Unter dem Etikett „Klimaresilienz“ sollen Risiken immer stärker auf europäischer Ebene gebündelt, finanziert und abgesichert werden – bis hin zu einem kreditbasierten Backstop von bis zu 65 Milliarden Euro. Kritiker sehen darin den nächsten Zentralisierungsschub der Brüsseler Eurokraten, die auch nationale Katastrophen- und Versicherungsrisiken Stück für Stück unter das Dach der EU ziehen wollen.
Straßburg, Mitte September: Ursula von der Leyen spricht im Europaparlament über Hitze, Waldbrände und Dürre. Dann landet sie bei den Versicherern. Nur rund ein Viertel der klimabezogenen wirtschaftlichen Verluste werde privat gedeckt, nationale Haushalte müssten deshalb zu häufig als „Versicherer letzter Instanz“ einspringen. Von der Leyens Antwort: eine neue „Climate Insurance Alliance“. Versicherer, Investoren, Behörden, Risikomodellierer und Kunden sollen gemeinsam neue Modelle entwickeln. Im Oktober folgt ein weiterer Rahmen für „Klimaresilienz“, zunächst für 100 besonders gefährdete Gebiete. Wieder wird aus Problemen einzelner Märkte und Mitgliedstaaten eine europäische Aufgabe – samt neuer Brüsseler Zuständigkeit.
Für den Ökonomen Tilak Doshi beginnt der Etikettenschwindel schon beim Begriff „Klima-Versicherungslücke“. Sturm, Hochwasser und Waldbrand sind keine Erfindungen der Gegenwart. Versicherer verdienen seit Jahrhunderten ihr Geld damit, Risiken zu berechnen und mit einem Preis zu versehen. Ein Haus am Fluss kostet mehr, ein Gebäude in einer brandgefährdeten Region ebenfalls. Steigt das Risiko, steigen Prämien und Selbstbehalte oder der Schutz fällt ganz weg. Das ist die Warnlampe des Marktes. Die Zentralisierungsphantasien aus Brüssel setzen jedoch dort an: Risiken werden in größere europäische Töpfe gepackt, damit sie sich über mehr Länder und Beitragszahler verteilen lassen. Doshi spricht deshalb von einem „Klima-Schutzgeldsystem“.
Der Griff nach dem Versicherungsmarkt läuft schon länger. Ende 2024 legten EIOPA und Europäische Zentralbank ein Zwei-Säulen-Modell vor: eine öffentlich-private EU-Rückversicherung für Naturkatastrophen und einen EU-Fonds für öffentliche Katastrophenschäden. Der Fonds soll von den Mitgliedstaaten gespeist werden und beim Wiederaufbau öffentlicher Infrastruktur einspringen. Geld gäbe es allerdings nur, wenn Regierungen vorher vereinbarte Maßnahmen zur Risikominderung umgesetzt haben. Der Mechanismus liefert Brüssel damit gleich zwei Hebel: gemeinsames Geld verteilen und Bedingungen dafür festlegen, wie Mitgliedstaaten ihre Vorsorge organisieren. Das ist jener Stoff, aus dem die immer neuen Zentralisierungsprojekte der EU wachsen.
Im April 2026 folgte der nächste Teil. EIOPA und Europäischer Stabilitätsmechanismus entwarfen einen europaweiten Naturkatastrophenpool, finanziert über risikobasierte Prämien und abgesichert durch einen kreditbasierten Backstop. Hochwasser in Mitteleuropa, Waldbrände im Süden, Stürme im Norden – unterschiedliche Risiken landen in einem gemeinsamen europäischen Korb. Die EU-Behörden werben mit Diversifikation, günstigeren Kapitalkosten und mehr Versicherungskapazität. Unter dem Strich entsteht über privaten Versicherern, Rückversicherern und nationalen Systemen jedoch eine weitere europäische Finanzschicht. Der EU-Apparat wächst wieder um einen Mechanismus, der Risiken einsammelt, verteilt und im Ernstfall finanziert.
Und dann stehen 65 Milliarden Euro im Raum. So hoch kann die benötigte Kreditkapazität des Backstops in den durchgerechneten Extremszenarien steigen. Wenn der europäische Pool nach schweren Katastrophen an seine Grenzen stößt, soll dieses Sicherheitsnetz Kredite bereitstellen. EIOPA und ESM versprechen dabei das fast perfekte Brüsseler Finanzkunststück: mehr Absicherung, günstigere Finanzierung und zusätzliche Versicherungskapazität – langfristig angeblich ohne Belastung der Steuerzahler. Der Backstop soll seine Kredite aus den Einnahmen des Pools zurückerhalten. Noch ist das ein Modell. Doch allein die Größenordnung zeigt, wie weit die Pläne reichen können, sobald aus nationalen Risiken ein europäisches Finanzierungsproblem gemacht wird.
Die Brüsseler Eurokraten liefern ihre Rechtfertigung gleich mit. Eine gemeinsame Absicherung über Länder und Naturgefahren hinweg könne den notwendigen Kapitalstock gegenüber getrennten nationalen Lösungen um bis zu 67 Prozent reduzieren. Der Versicherungsbranche ist diese Art der Streuung bestens bekannt – Rückversicherer arbeiten seit jeher nach diesem Prinzip. EIOPA und ESM wollen darüber nun eine europäische Ebene mit eigenem kreditbasiertem Sicherheitsnetz legen. Aus privater Risikostreuung wird damit ein politisch organisierter EU-Mechanismus.
Wie weit diese Denkweise reicht, zeigte Anfang September Kurt Vandenberghe, Generaldirektor für Klimapolitik der EU-Kommission. Versicherungen wie bisher seien nicht mehr nachhaltig, erklärte er nach einem Treffen mit der Branche. Klimapolitik werde zunehmend auch Versicherungspolitik. Was nicht versicherbar sei, drohe zudem nicht mehr investierbar zu sein; eine wachsende Versicherungslücke könne schließlich die Finanzstabilität gefährden. Vom Keller, der im Hochwasser vollläuft, führt die Brüsseler Argumentationskette damit direkt bis zur Stabilität des europäischen Finanzsystems. Je größer das angebliche Systemrisiko, desto leichter lässt sich der nächste europäische Eingriff begründen.
Spanien liefert bereits die nächste Ausbaustufe. Madrid fordert einen eigenen europäischen Klimaanpassungsfonds, verbindliche Vorgaben für Wasser, Landwirtschaft und Gesundheit sowie zusätzliche Finanzierungsinstrumente. Bezahlen könnten unter anderem Öl- und Gasunternehmen über neue Abgaben. Auch gemeinsame EU-Schulden stehen zur Debatte, ebenso sogenannte „Climate Risk Bonds“. Das Drehbuch kennt man inzwischen: Ein Problem wird europäisiert, Brüssel bekommt neue Zuständigkeiten, anschließend braucht es europäisches Geld. Und wenn die vorhandenen Mittel nicht reichen, tauchen neue Abgaben, Anleihen oder Gemeinschaftsschulden auf.
Für Doshi liegt der entscheidende Fehler darin, dass diese Konstruktionen das eigentliche Risiko nicht verändern. Ein Haus in einer Flutzone bleibt ein Haus in einer Flutzone. Ein Hotel neben einem trockenen Wald bleibt brandgefährdet. Hohe Versicherungsprämien sind die Rechnung für dieses Risiko und zwingen Eigentümer und Investoren, über Schutzmaßnahmen, Standort oder Kosten nachzudenken. Wird ein Teil dieser Rechnung in einen großen europäischen Pool verschoben, kann es für den Einzelnen angenehmer werden. Wasserstände und Brandgefahr beeindruckt die Brüsseler Buchhaltung allerdings wenig.
Der Backstop ist zwar noch nicht beschlossen, trotzdem steht inzwischen ein erstaunliches Arsenal auf dem Reißbrett. EU-Rückversicherung, EU-Katastrophenfonds, europäischer Risikopool, Milliarden-Backstop, Climate Insurance Alliance, neue „Klimaresilienz“-Vorgaben und Forderungen nach gemeinsamen Schulden werden eingebracht. Jeder einzelne Baustein zieht Risiken, Geld oder Entscheidungsgewalt ein Stück weiter von den Mitgliedstaaten nach Brüssel. Sturm, Feuer und Hochwasser bleiben lokale Risiken. Die Eurokraten arbeiten bereits daran, daraus eine europäische Rechnung zu machen.