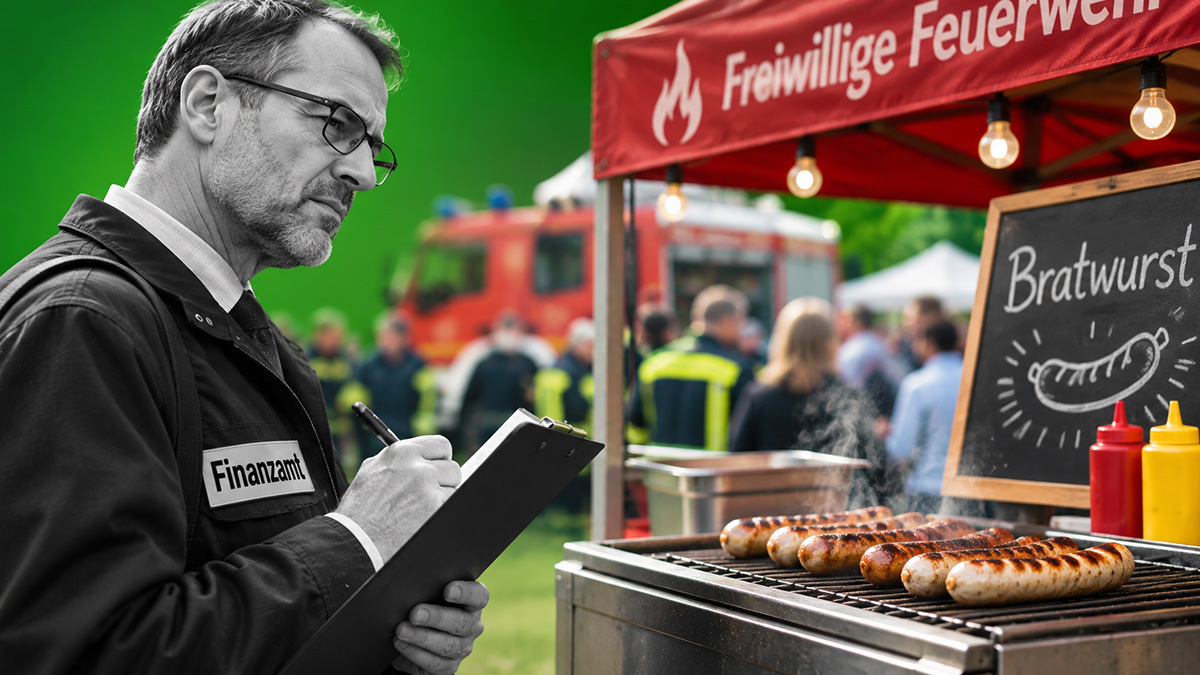
Deutschland hat offenbar noch nicht genug Steuern, Vorschriften und Bürokratie. Ab Januar 2027 könnte selbst der Bratwurstverkauf bei Feuerwehrfest und Co. zum Fall für das Finanzamt werden. Freiwilligenarbeit wird durch den Bürokratie- und Abzockwahn zunehmend bestraft.
Ob Osterfeuer, Dorffest oder Feuerwehrveranstaltung – vielerorts gehören Bratwurst, Kuchen und Getränke dazu. Die Einnahmen helfen dabei, Veranstaltungen zu finanzieren, Anschaffungen zu ermöglichen oder die Gemeinschaft zu unterstützen. Doch das könnte künftig komplizierter werden. Denn zum 1. Januar 2027 endet eine Übergangsfrist im Umsatzsteuerrecht. Die Folgen könnten unter anderem Freiwillige Feuerwehren zu spüren bekommen.
Hinter der sogenannten „Bratwurststeuer“ steckt Paragraf 2b des Umsatzsteuergesetzes. Die Vorschrift wurde bereits 2015 beschlossen, ihre verpflichtende Anwendung jedoch mehrfach verschoben. Ab Januar 2027 könnte es nun ernst werden: Kommunen müssen dann grundsätzlich prüfen, welche ihrer wirtschaftlichen Tätigkeiten umsatzsteuerpflichtig sind. Das kann auch den Verkauf von Bratwürsten, Bier und anderen Getränken bei Veranstaltungen betreffen. Die Folgen können für die Organisatoren unangenehm werden.
Probleme für Freiwillige Feuerwehren
Besonders problematisch ist die Situation bei Freiwilligen Feuerwehren, die organisatorisch zur jeweiligen Gemeinde gehören. Mit der Neuregelung soll verhindert werden, dass Kommunen bei wirtschaftlichen Tätigkeiten steuerliche Vorteile gegenüber privaten Unternehmen genießen – ganz so, als wäre ein Feuerwehrfest eine ernsthafte Konkurrenz für die Gastronomie. Als Grenze gelten dabei 17.500 Euro Jahresumsatz aus vergleichbaren Tätigkeiten. Die steuerliche Bewertung hängt vom jeweiligen Einzelfall ab. Entscheidend ist nicht, wie viel eine einzelne Feuerwehr bei ihrem Fest einnimmt, sondern wie hoch die entsprechenden Einnahmen der gesamten Kommune ausfallen.
Für viele freiwillige Helfer dürfte die Neuregelung vor allem eines bedeuten: noch mehr Arbeit. Selbst dann, wenn am Ende keine Steuer anfallen sollte. Denn Einnahmen müssen erfasst, Belege gesammelt, Umsätze zugeordnet und mit dem Kämmerer abgestimmt werden. Was bislang vielerorts unkompliziert organisiert wurde, könnte künftig zusätzliche bürokratische Hürden mit sich bringen.
Ein interessanter Dank. Die Mitglieder der Freiwilligen Feuerwehren stehen immerhin nachts auf, wenn andere schlafen. Sie löschen Brände, helfen bei Unfällen, pumpen überflutete Keller leer und sind bei zahlreichen Notfällen zur Stelle. Dafür erhalten sie in aller Regel keinen regulären Lohn. Stattdessen sollen sie nun auch noch steuerliche Dokumentationspflichten erfüllen.
Von wegen Entbürokratisierung
Der Landesfeuerwehrverband Schleswig-Holstein schlägt deshalb Alarm. Landesbrandmeister Jörg Nero kritisiert den zusätzlichen Verwaltungsaufwand. Er sieht darin einen Widerspruch zu dem immer wieder angekündigten Bürokratieabbau: „Im Kontext der immer gelobten, gewünschten Entbürokratisierung wäre das sicherlich eine Geschichte, wo man einen guten Ansatz finden könnte und ganz vielen Menschen einfach sagt: Ja, da haben wir mal richtig was entbürokratisiert.“
Doch das will man den Menschen nicht sagen. Schleswig-Holsteins Finanzministerin Silke Schneider (Grüne) verweist auf europarechtliche Vorgaben und die Rechtsprechung des Bundesfinanzhofs. Darauf habe die Landesregierung angeblich keinen Einfluss. Ein Vorstoß des Landes, die entsprechende Bagatellgrenze anzuheben, fand im Bundesrat keine Mehrheit.
Tja, Pech. Immerhin räumt die Finanzministerin ein, dass die Neuregelung zusätzliche Arbeit bei der steuerlichen Prüfung, Dokumentation und Abgabe von Steuererklärungen mit sich bringt. Daher will das Ministerium die wichtigsten Informationen zusammentragen und verständlich aufbereiten, damit Freiwillige Feuerwehren und Gemeinden wissen, worauf sie achten müssen. Was für ein Service.
Sollten diese neuen Vorschriften im Januar 2027 in Kraft treten, sitzt das Finanzamt jedenfalls künftig auch noch mit am Bratwurststand.